
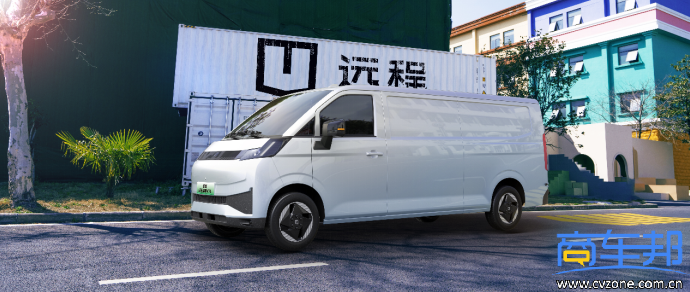
2026年9月,吉利远程“二万战役”攻坚大捷。在轻商油电全榜单,专注新能源商用车的远程,已经和通用五菱、福田两大传统轻商巨头平起平坐,共同位居月销2万+的第一梯队,并将第四名远远甩在身后。放在三年前,没人会相信,远程仅凭新能源轻商能在油电大战中挤进销量榜单前三。
而在竞争更加白热化的新能源物流车榜单,远程新能源轻商上险数22975台,以24.3%的绝对市占率断层领跑,销量超第二三名之和(第二名9376台、第三名8512台)。这组数据意味着:国内新能源轻商市场每卖出四台车,就有一台是远程。其行业统治力可想而知。
毫无疑问,远程已经成为国内商用车的现象级品牌。这家从成立之初就以新能源为核心业务定位的品牌,如何完成从跟随到引领?这种现象级表现的背后,又有哪些不为外界所知的硬核实力?
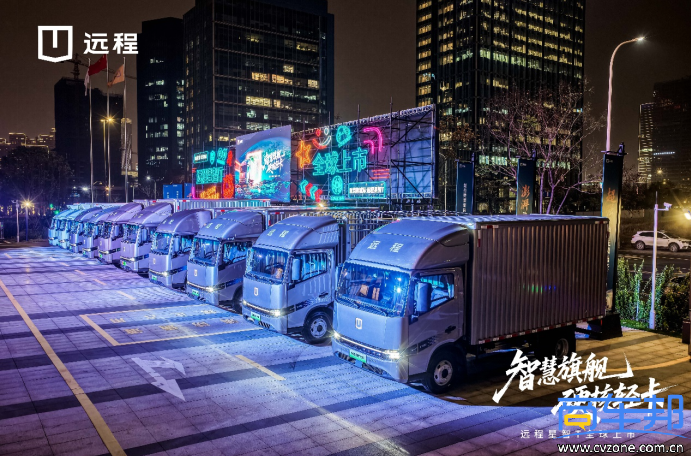
从当下的城配市场来看,受运价低迷、运力过剩、成本高企等因素影响,新能源物流车市场已经成为整个商用车行业最卷的市场;但反观远程在2026年以来的市场表现,从1月的5905台到9月的22975台,实现近4倍跨越式增长。市场越卷,远程越强。
商用车是生产资料,其卷的本质不是价格而是价值,谁能为客户带来实实在在的价值,谁就能得到客户的认可。以9月销量为例,在远程月度22975台上险数据中,终端零售超过2万台,生态运营和批量订单只占极小部分,这样的销量占比具有极高的含金量。因为这表明购买远程轻商的主体是个体散户车主,他们是对TCO最敏感的群体,正是收益和价值让他们纷纷将票投给了远程。
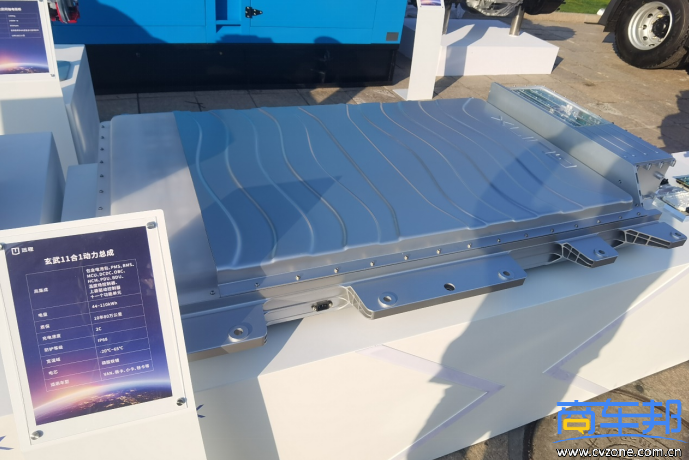
首先,在技术层面,远程始终把重心放在核心技术掌控上。金砖致远电池、玄武电池、碳化硅油冷电驱、800V高压平台,等等,远程是行业为数不多拥有全栈自研三电系统的新能源商用车品牌。在这些核心技术底座基础上,远程坚持纯电+甲醇电动双技术路线布局,根据不同细分场景、不同客户群体的个性化需求,打造出多款爆款产品。这些产品都拥有共同的特征:低能耗、长续航、高承载、高安全、高舒适、高可靠,并且因为市场保有量大和品牌知名度高,车辆保值率更高。
其次,在产品布局方面,远程实现了对新能源轻商的全场景全覆盖,这样的体系能力也是其他竞争对手无法比拟的。通过拆解远程9月销量数据就可以直观看到这一优势:在卡系市场,远程以10553台上险数、25.6%的市占率稳居第一,强势主导卡系大盘。其中小微卡以高达37.8%的市占率霸榜,占据该细分市场近四成份额;在VAN系市场,远程以12421台上险数、23.4%的市占率夺冠。其中大VAN市占率高达39.2%,以绝对实力领跑。中小VAN市占率21.4%,稳居行业第一。
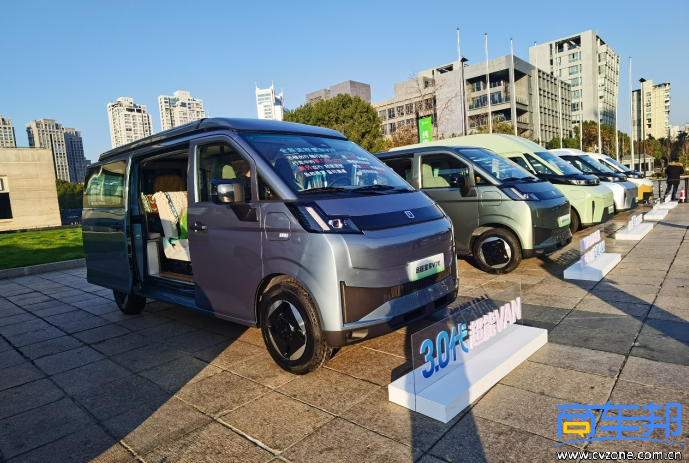
截至目前,远程已构建起从轻卡到小微卡、从大VAN到中小VAN的六大细分品系,并做到了每个品系都有拳头产品,每个品系都能领跑行业。从用户购车角度,总能在远程找到一款适配自身需求的轻商产品;从市场销量角度,可卖的产品越多,远程销量增长就越快,而且商用车行业的规模效应最明显,市占率越高在成本和服务方面就越有竞争力;从行业竞争角度,远程的增长是建立在全面爆发、全系领跑基础上,其业绩更持续、更稳定,更难以被超越。如果把市场比作考场,远程就属于那种无短板、不偏科、门门功课都优秀的考生,其最终的成绩表现可想而知。
第三,远程跑得快,靠的是“产品+生态”双轮驱动。除产品之外,远程的生态运营是竞争对手看得见、学不会、跨不过的护城河。生态是远程成立之初就确立的重要发展战略,如今已迭代至3.0阶段。远程所打造的“行业大生态+区域小生态+终端微生态”三层体系,为用户带来“拥车-用车-换车”全周期一站式服务体验,针对不同用户群体的差异化需求,远程量身打造“程心购、保值购、易租购、无忧租、租电购”五位一体拥车解决方案,全面覆盖买车买电、先买后租、先租后买、买车租电、租车租电五大核心场景。把行业通行多年的一次性车辆买卖,升级为按用户现金流和风险承受力提供的定制化拥车服务,用商业模式创新和体系化能力,破解了城配用户面临的“购车成本高、残值没保障”等投资风险。
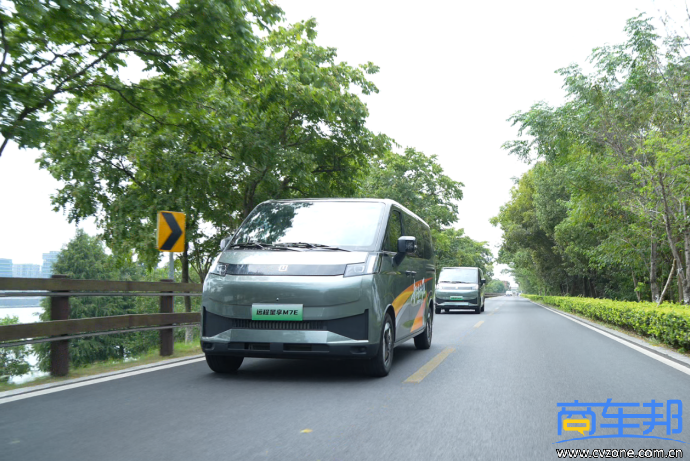
最后,也是最关键的一点,那就是远程背靠吉利集团。在一个吉利战略引领下,远程最新推出了搭载专属金砖致远电池的星享M7E,标志着其乘商协同战略迈入新阶段。这款主攻“商务出行”新赛道的车型,将与星享M8E组成客运出行矩阵,成为远程轻商销量增长新曲线。
对于国内轻商行业而言,9月的销量榜同样具有着重要里程碑意义。随着远程的异军突起,传统竞争格局正在被颠覆,行业即将进入新拐点。



我要评论
登录 后可以评论